Vadeli hesapta net getiri: Denizlililer için 5 temel soru
Vadeli hesapta yıllık faiz oranı, vade sonunda elde edilecek net kazancı tek başına göstermiyor. Denizlili tasarruf sahipleri için stopaj, vade süresi, yenileme şartları, erken çekim ve mevduat güvencesine ilişkin beş temel soruyu ele aldık.
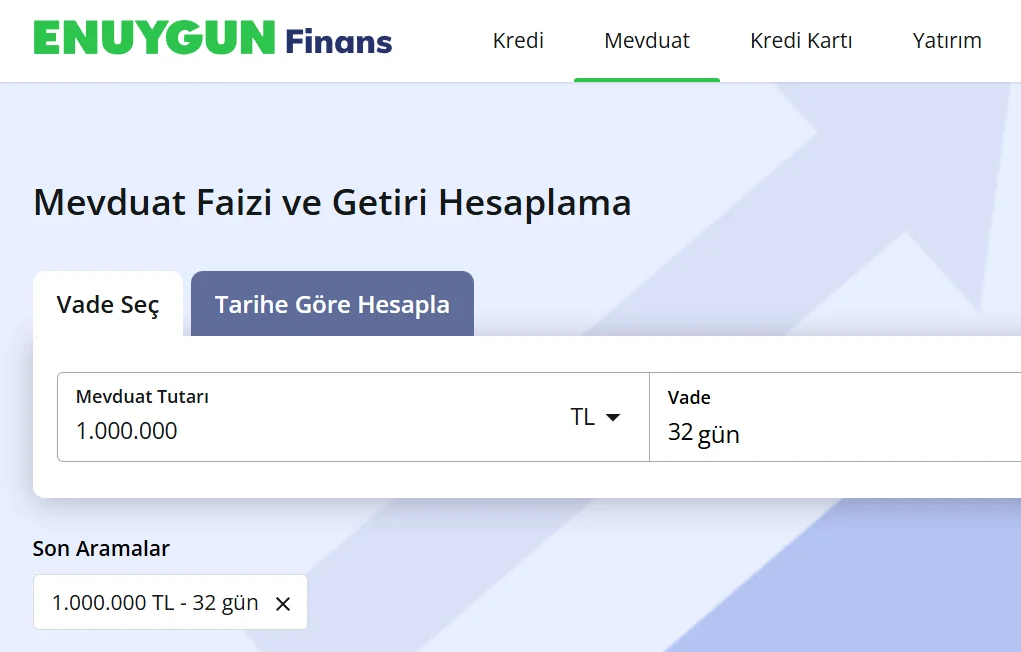
Vadeli mevduat tekliflerini karşılaştırırken yalnızca ilan edilen faiz oranına bakmak, hesaba geçecek kazancı anlamaya yetmiyor. Net getiri; yıllık brüt oran, paranın hesapta kalacağı gün sayısı ve faiz kazancından yapılacak stopaj kesintisi birlikte değerlendirilerek ortaya çıkıyor. Denizli Haber – Denizli'de vadeli hesaplar, hane halkının tasarruflarının yanı sıra tekstil ve ticaret işletmelerinin nakit yönetiminde de kullanılıyor. Ancak ticari hesaplarla bireysel mevduatın kuralları farklılık gösteriyor. Bireysel tasarruf sahipleri açısından teklifleri karşılaştırmanın temelinde ise aynı anapara ve aynı vade üzerinden hesaplanan net kazanç bulunuyor. 1. AYNI TUTAR İÇİN BANKA TEKLİFLERİ NASIL KARŞILAŞTIRILIR? Bankaların duyurduğu faiz oranları yıllık olarak ifade ediliyor. Bu nedenle 32 günlük bir hesapta kazanılacak faiz, açıklanan yıllık oranın tamamı değil, ilgili gün sayısına karşılık gelen payı oluyor. Brüt kazançtan kesintiler çıkarıldığında net getiriye ulaşılıyor. Karşılaştırmada süre farkı da belirleyici. Örneğin 32 günlük ve 46 günlük iki teklifin kazancını doğrudan yan yana koymak yerine, hesaplamayı aynı gün sayısı ve anapara üzerinden yapmak gerekiyor. Hoş geldin faizi ve yeni para girişine sunulan avantajlar da tekliflerin sonucunu değiştirebiliyor. Bu uygulamalar çoğunlukla ilk vadeyle sınırlı kalıyor. Bazı bankalar ise avantajlı oran için asgari bakiye koşulu arıyor; bu tutarın altında standart faiz uygulanabiliyor. 2. BRÜT KAZANÇTAN HANGİ KESİNTİ YAPILIYOR? Stopaj, yatırılan anaparadan değil, brüt faiz kazancından alınıyor. Kesintiden sonra kalan tutar, tasarruf sahibinin net faiz gelirini oluşturuyor. Uygulanacak stopaj oranı, vade aralığına ve ürünün yapısına göre değişebiliyor. Yetkili kamu kurumlarının düzenlemeleriyle güncellenen kesintiler, Gelir İdaresi Başkanlığının resmi tebliğleri üzerinden duyuruluyor. 3. UZUN VADE VE OTOMATİK YENİLEME NEYİ DEĞİŞTİRİYOR? Daha uzun süreli bir hesap, her durumda daha yüksek faiz oranı anlamına gelmiyor. Bankaların vadeye göre sunduğu oranlar farklılaşabiliyor; bazı dönemlerde kısa vadeli teklifler daha yüksek oran içerebiliyor. Otomatik yenilemede de ilk hesap açılışındaki oran korunmak zorunda değil. Banka, yenileme gününde geçerli olan faizi esas alıyor. Bu nedenle hesabın hangi koşullarla yenilendiği, mevduat sözleşmesiyle birlikte önem taşıyor. Emekli maaşının alındığı bankada açılan vadeli hesaplarda da yenileme bu kurala tabi oluyor. 4. VADE DOLMADAN PARAYA İHTİYAÇ DUYULURSA NE OLUR? Erken para çekiminde uygulanacak işlem, bankayla yapılan sözleşmeye bağlı. Bankaların büyük kısmı vade tamamlanmadan çekilen para için faiz ödemiyor veya getiriyi asgari orana indiriyor. Nakit ihtiyacını gözeten tasarruf sahipleri, birikimlerini tek hesapta bağlamak yerine farklı parçalara ayırabiliyor. Böylece vade tercihi yalnızca kazanç beklentisiyle değil, paranın ne zaman kullanılacağıyla da ilişkili hale geliyor. 5. MEVDUAT GÜVENCESİNİN KAPSAMI NASIL BELİRLENİYOR? Tasarruf Mevduatı Sigorta Fonu (TMSF), gerçek kişilerin tasarruf mevduatını yasal limit çerçevesinde güvence altına alıyor. Güvence tutarı, TMSF'nin resmi internet sitesinde ilan ediliyor. Aynı kişinin aynı bankadaki vadeli hesapları, bu yasal sınır bakımından birlikte değerlendiriliyor. Dolayısıyla güvence kapsamı, her hesap için birbirinden bağımsız olarak ele alınmıyor.